
Giá vàng và bạc đang có sự phục hồi nhẹ sau đợt sụt giảm mạnh trên thị trường vào tuần trước – sự kiện khép lại tháng 10 tồi tệ nhất đối với hai kim loại quý này kể từ năm 2008.
Một số nhà đầu tư đã trở nên nản lòng với các kim loại quý khi giá cả liên tục giảm trong những tuần gần đây. Gần đây nhất, vàng và bạc còn bị cuốn vào tình trạng thắt chặt thanh khoản trên diện rộng, khi thị trường chứng khoán chứng kiến làn sóng bán tháo mạnh mẽ vào tuần trước.
Tuy nhiên, một nhà quản lý quỹ cho rằng đợt bán tháo tuần qua – cùng với bất kỳ sự điều chỉnh sâu hơn nào nữa – có thể mở ra cơ hội mua vào hiếm có trong đời.
“Khoảng trống thanh khoản mà chúng ta đã chờ đợi từ lâu”
Trong bài bình luận thị trường mới nhất của mình, Jen Bawden, người sáng lập Bawden Capital với 25 năm kinh nghiệm trong lĩnh vực đầu tư, công nghệ và các thị trường tài sản, cho biết: “Giá bạc hiện thấp hơn khoảng 60% so với mức đỉnh kỷ lục 121,64 USD, còn giá vàng thì chạm mức thấp nhất trong một năm qua”.
“Các tiêu đề tin tức tài chính phổ thông đang rầm rộ đưa tin về sự sụp đổ của các kim loại quý, khiến các nhà đầu tư cá nhân – những người từng mua vào ở vùng giá cao – phải hoảng loạn bán tháo. Với những người thiếu kinh nghiệm, tình cảnh này trông chẳng khác nào một cuộc thảm sát.”
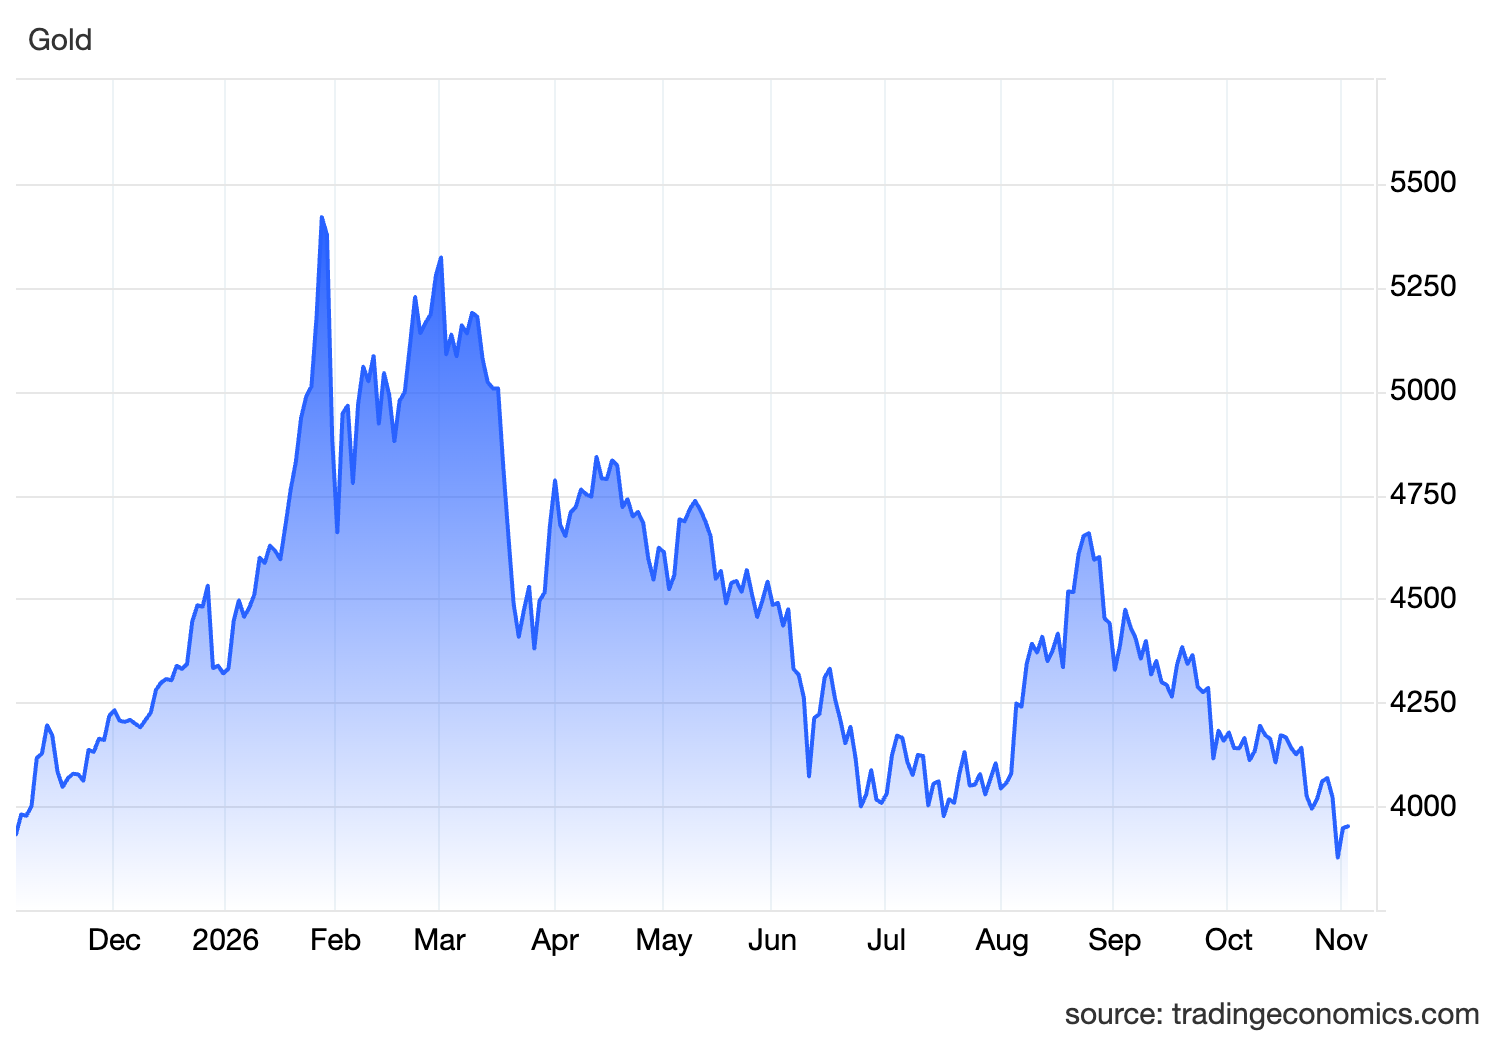
Giá vàng liên tục giảm những tháng gần đây.
“Nhưng đối với các nhà đầu tư kỳ cựu trong lĩnh vực tài nguyên – những người am hiểu về dòng vốn toàn cầu, cơ chế vận hành của thị trường giấy (thị trường tài chính phái sinh) và các cú sốc ký quỹ chéo giữa các loại tài sản – thì đây KHÔNG phải là một cuộc khủng hoảng; mà chính là khoảng trống thanh khoản (liquidity air pocket) mà chúng ta đã chờ đợi từ lâu.”
Mặc dù việc giá xuyên thủng các ngưỡng hỗ trợ quan trọng vào tuần trước là một điều đáng thất vọng, nhưng theo bà Bawden, diễn biến này không có gì bất ngờ khi xét đến những trở ngại mà cả vàng và bạc đang phải đối mặt.
Bà lưu ý rằng dù Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất vào tuần trước, thị trường vẫn kỳ vọng lãi suất sẽ tăng lên trong tháng 12. Bà chỉ ra rằng nguy cơ lãi suất cao hơn làm tăng chi phí cơ hội khi nắm giữ các tài sản không tạo ra lợi suất, chẳng hạn như vàng và bạc.
Xét đến biến động giá tức thời cùng những tổn hại về mặt kỹ thuật xảy ra, bà Bawden nhận định rằng áp lực từ lãi suất cao hơn dường như cũng đang tác động tiêu cực đến thị trường chứng khoán. Chỉ số S&P 500 đã giảm 2% trước khi khép lại tuần giao dịch – mức sụt giảm mạnh nhất kể từ đầu tháng 6.
Bà Bawden cũng cho biết thêm rằng sự biến động trong ngắn hạn đang bị thúc đẩy bởi những bất ổn địa chính trị rộng lớn hơn và cuộc khủng hoảng nguồn cung năng lượng toàn cầu, vốn bắt nguồn từ cuộc xung đột đang diễn ra ở Trung Đông. Bawden cho biết: “Một trong những hiểu lầm phổ biến nhất hiện nay trong giới giao dịch hàng hóa cá nhân là: ‘Nếu Trung Đông đang chìm trong xung đột và giá dầu thô Brent duy trì trên mức 113 USD/thùng, tại sao giá vàng và bạc lại sụt giảm?'”
Vì sao vàng, bạc sụt giảm?
Bà giải thích rằng tình trạng gián đoạn nguồn cung năng lượng đang tạo ra nhu cầu lớn đối với đồng đô la Mỹ, từ đó gây thêm áp lực lên các kim loại quý.
Bà phân tích: “Khi xung đột làm gián đoạn hoạt động vận chuyển qua eo biển Hormuz và giá năng lượng tăng vọt, các quốc gia nhập khẩu năng lượng lớn – từ Nhật Bản, Hàn Quốc cho đến Đức và Ấn Độ – đều phải đối mặt với cuộc khủng hoảng về điều kiện thương mại. Do dầu thô được định giá và thanh toán bằng đồng đô la Mỹ trên toàn cầu, nên khi giá dầu vượt mốc 100 USD/thùng, các nhà nhập khẩu thương mại buộc phải ồ ạt bán ra nội tệ trên thị trường mở để mua lượng lớn đô la Mỹ, nhằm duy trì hoạt động cho lưới điện quốc gia.”
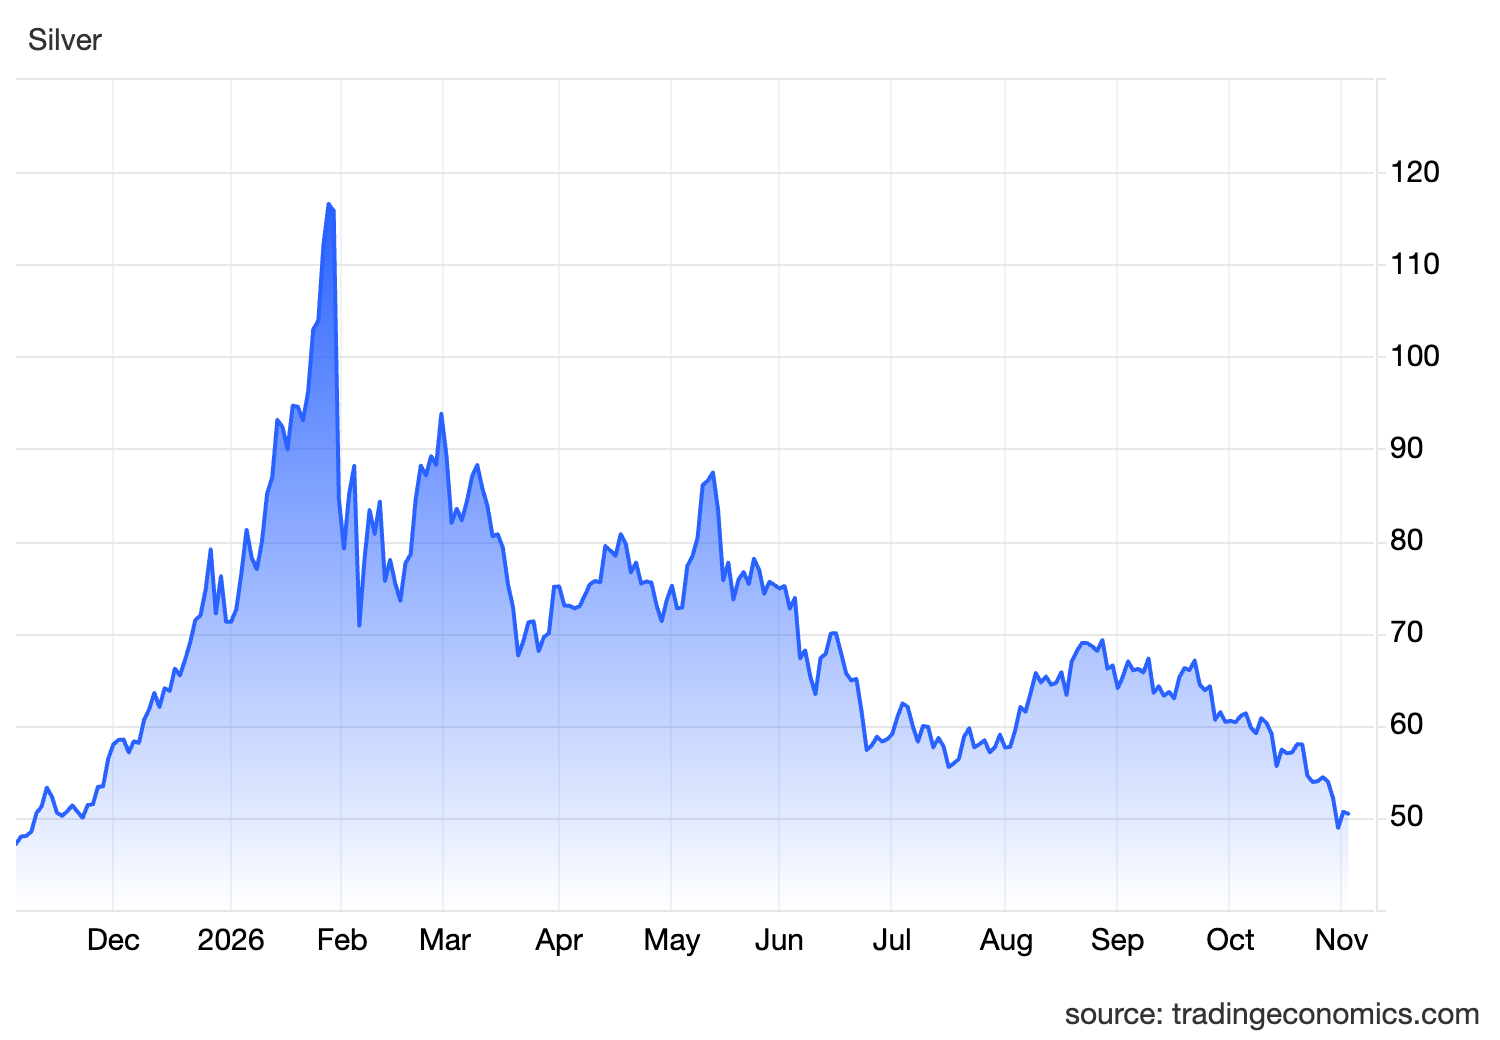
Giá bạc đã “chia đôi” từ đỉnh hồi đầu năm 2026.
Bawden nói thêm rằng nhu cầu đối với đồng đô la Mỹ đã hỗ trợ cho đồng tiền này, trong khi giá năng lượng tăng cao lại thúc đẩy áp lực lạm phát dai dẳng, làm dấy lên khả năng các ngân hàng trung ương sẽ tiếp tục thắt chặt chính sách tiền tệ, từ đó đẩy lợi suất trái phiếu lên cao hơn.
Theo Bawden, tất cả những bất ổn này đang dần lên đến đỉnh điểm khi nguy cơ lãi suất tăng gây áp lực lên nền kinh tế nói chung và thị trường chứng khoán. Bà chỉ ra rằng lợi suất trái phiếu tăng làm giảm giá trị hiện tại của các khoản thu nhập doanh nghiệp trong tương lai, đồng thời khiến chi phí vay vốn – nguồn lực vốn đang rất cần thiết – trở nên đắt đỏ hơn.
Bà nhận định: “Khi một thị trường công nghệ và chứng khoán vốn đã căng thẳng bắt đầu rạn nứt, nó không chỉ sụt giảm đơn lẻ mà có thể châm ngòi cho tình trạng khan hiếm tiền mặt đột ngột trên nhiều thị trường khác nhau. Trong các đợt bán tháo, các quỹ đầu tư lớn không bán những gì họ muốn bán, mà họ bán bất cứ tài sản nào có tính thanh khoản cao và dễ bán nhất. Vàng và bạc chính là những tài sản rất dễ bán.”
Mặc dù vàng và bạc đã chịu những tổn hại đáng kể về mặt kỹ thuật, Bawden cho rằng sự suy yếu này hoàn toàn phù hợp với các đợt bán tháo do vấn đề thanh khoản từng xảy ra trước đây. “Đây chính là điều đã xảy ra vào tháng 10 năm 2008 và một lần nữa vào tháng 3 năm 2020. Khi làn sóng bán tháo bắt buộc kết thúc, giá vàng và bạc đã quay đầu tăng mạnh,” bà cho biết.
“Trong cả hai cuộc khủng hoảng đó, giá vàng và bạc đều sụt giảm mạnh cùng với thị trường chứng khoán. Sau khi Lehman Brothers sụp đổ vào mùa thu năm 2008, giá vàng đã giảm khoảng 29% và giá bạc giảm hơn 50% so với mức đỉnh ghi nhận vào tháng 3 năm 2008. Đến tháng 3 năm 2020, giá vàng giảm khoảng 10% và giá bạc giảm khoảng 35% chỉ trong vài ngày.”
Bawden lưu ý rằng cả hai kim loại quý này đều chứng kiến những đợt tăng giá đáng kể sau khi các cú sốc thanh khoản ban đầu lắng xuống.
“Ngay khi hoạt động bán tháo bắt buộc chấm dứt, giá các kim loại này đã phục hồi nhanh chóng. Sau năm 2008, giá vàng tăng khoảng 170% tính đến tháng 8 năm 2011, còn giá bạc leo lên gần mức 50 USD. Sau tháng 3 năm 2020, giá vàng tăng khoảng 39% để thiết lập mức đỉnh cao kỷ lục mới vào tháng 8 năm 2020, trong khi giá bạc tăng vọt khoảng 150%,” bà chia sẻ.
Giá vẫn có thể giảm sâu hơn nữa
Mặc dù Bawden coi đợt bán tháo hiện nay là cơ hội mua vào tiềm năng trong dài hạn, bà cảnh báo rằng giá có thể còn giảm sâu hơn nữa trước khi thị trường kim loại quý xác lập được một vùng đáy bền vững. Bà cho biết mình đã đặt sẵn các lệnh chờ mua (limit orders) để tận dụng đà suy yếu tiếp theo, nhắm đến mức chiết khấu từ 20% đến 30% đối với một số cổ phiếu ngành khai thác mỏ được chọn lọc.
Đồng thời, Bawden nhận định rằng nhu cầu vật chất tại châu Á có thể tạo ra một nền tảng hỗ trợ cho giá bạc. Bà chỉ ra sự phân kỳ giữa giá bạc tại Thượng Hải và các thị trường phương Tây trong đợt bán tháo hôm thứ Sáu, dù cũng thừa nhận rằng thuế đánh vào bạc tại Trung Quốc đã triệt tiêu phần lớn mức chênh lệch giá này. Bà cũng kỳ vọng nhu cầu đối với kim loại quý tại Trung Quốc sẽ tiếp tục là yếu tố quan trọng hỗ trợ giá trong dài hạn.
Bawden giải thích rằng những biến động trong ngắn hạn không làm thay đổi triển vọng dài hạn của bà. Theo bà, thập kỷ tới sẽ là thời kỳ của các tài sản hữu hình như vàng và bạc, trong bối cảnh các nhà đầu tư ngày càng buộc phải bảo vệ sức mua của mình trước một thế giới đang chật vật với các khoản nợ công không bền vững.
Bà cho biết: “Núi nợ công không thể duy trì mãi trong môi trường lãi suất cao mà không gây ảnh hưởng tiêu cực đến ngành ngân hàng và nền kinh tế thực”.
“Các chính phủ, doanh nghiệp và người tiêu dùng trên toàn cầu đang gánh những khoản nợ khổng lồ; các khoản nợ này sẽ trở nên đắt đỏ hơn khi lãi suất duy trì ở mức cao. Nếu lãi suất tiếp tục giữ ở mức cao như hiện tại hoặc cao hơn trong thời gian quá dài, điều đó sẽ tạo áp lực thực sự lên hệ thống ngân hàng và nền kinh tế nói chung”.
Bawden dự đoán rằng áp lực nợ ngày càng tăng cuối cùng sẽ buộc các ngân hàng trung ương phải thay đổi chính sách và nới lỏng tiền tệ, từ đó tạo ra môi trường thuận lợi hơn cho các kim loại quý.
Bà nhận định: “Khi đạt đến điểm tới hạn, các ngân hàng trung ương sẽ buộc phải nới lỏng chính sách, sức mạnh của đồng đô la – vốn được thúc đẩy bởi các yếu tố bất ổn toàn cầu – sẽ suy giảm, và dòng vốn toàn cầu sẽ đổ mạnh vào các tài sản thực, hữu hình”.


